Ilustrație generată cu inteligență artificială
Înțelegerea Fundamentelor Creditului Ipotecar
Achiziția unei proprietăți este, pentru mulți, cea mai importantă investiție financiară. Creditul ipotecar, instrumentul care face posibilă această investiție, necesită o analiză atentă și o înțelegere aprofundată a mecanismelor sale. Decizia de a contracta un credit ipotecar nu se rezumă doar la rata dobânzii, ci implică o multitudine de variabile care pot influența semnificativ costul total și flexibilitatea financiară pe termen lung.
Primul pas în acest proces este evaluarea realistă a propriei capacități de rambursare. Aceasta include nu doar venitul lunar, ci și stabilitatea acestuia, precum și existența altor obligații financiare. Instituțiile bancare evaluează bonitatea clienților pe baza unor criterii stricte, care includ istoricul de credit, gradul de îndatorare și raportul dintre venituri și cheltuieli. O înțelegere clară a acestor criterii poate ajuta la pregătirea dosarului și la anticiparea eventualelor provocări.
Tipuri de Dobândă și Impactul lor
Unul dintre cele mai importante aspecte ale unui credit ipotecar este tipul de dobândă. Există, în principal, două categorii mari:
- Dobânda fixă: Aceasta rămâne neschimbată pe o perioadă determinată, oferind predictibilitate în ceea ce privește rata lunară. Este o opțiune preferată de cei care doresc stabilitate și protecție împotriva fluctuațiilor pieței. După perioada inițială de dobândă fixă, creditul se poate transforma într-unul cu dobândă variabilă sau poate fi renegociat.
- Dobânda variabilă: Aceasta este legată de un indice de referință (cum ar fi IRCC sau EURIBOR, în funcție de moneda creditului) la care se adaugă o marjă fixă stabilită de bancă. Rata lunară poate crește sau scădea în funcție de evoluția indicelui de referință. Această opțiune poate fi avantajoasă în perioade de scădere a dobânzilor, dar implică un risc mai mare în cazul unei creșteri.
Alegerea între dobânda fixă și cea variabilă depinde de toleranța la risc a fiecărui individ și de perspectivele economice. O analiză a tendințelor pieței și o proiecție a veniturilor viitoare pot ghida această decizie.
Costuri Suplimentare și Comisioane
Pe lângă rata dobânzii, un credit ipotecar implică o serie de costuri suplimentare care pot adăuga o sumă considerabilă la costul total. Este esențial să se solicite o listă detaliată a tuturor acestor costuri înainte de a semna contractul. Printre cele mai comune se numără:
- Comisionul de analiză dosar: O taxă percepută de bancă pentru evaluarea cererii de credit.
- Comisionul de evaluare a proprietății: Costul evaluării imobilului care va constitui garanția creditului. Această evaluare este obligatorie și este realizată de evaluatori autorizați.
- Taxe notariale: Costurile aferente autentificării contractului de vânzare-cumpărare și a contractului de ipotecă. Acestea variază în funcție de valoarea proprietății.
- Asigurări obligatorii: Asigurarea PAD (Polița de Asigurare împotriva Dezastrelor Naturale) este obligatorie prin lege. De asemenea, băncile pot solicita o asigurare de viață sau o asigurare facultativă a locuinței, care pot fi incluse în costul lunar al creditului.
- Comisionul de rambursare anticipată: Unele bănci pot percepe un comision în cazul în care clientul dorește să ramburseze creditul integral sau parțial înainte de termen. Este important să se verifice existența și valoarea acestui comision.
Transparența în privința acestor costuri este crucială. Solicitarea unui simulator de credit care să includă toate aceste taxe poate oferi o imagine completă a cheltuielilor.
Durata Creditului și Impactul Asupra Ratei
Durata pe care se contractează creditul ipotecar are un impact direct asupra valorii ratei lunare și a costului total al creditului. O durată mai lungă înseamnă, de obicei, o rată lunară mai mică, dar un cost total al dobânzii mai mare pe parcursul întregii perioade de rambursare. Invers, o durată mai scurtă implică o rată lunară mai mare, dar un cost total al dobânzii mai mic.
Alegerea duratei optime depinde de capacitatea individuală de plată și de planurile financiare pe termen lung. Este recomandabil să se aleagă o durată care să permită o rată lunară confortabilă, fără a compromite alte obiective financiare.
Documentația Necesara și Procesul de Aprobare
Procesul de obținere a unui credit ipotecar implică pregătirea unui dosar complex de documente. Acestea includ, dar nu se limitează la, acte de identitate, adeverințe de venit, extrase de cont, acte de proprietate ale imobilului ce urmează a fi achiziționat și, în unele cazuri, documente justificative pentru avans. Fiecare instituție bancară poate avea cerințe specifice, de aceea este important să se solicite o listă completă și actualizată.
Procesul de aprobare poate dura de la câteva săptămâni la câteva luni, în funcție de complexitatea dosarului și de politica băncii. O pregătire riguroasă a documentelor și o comunicare eficientă cu reprezentanții băncii pot accelera acest proces.
Refinanțarea și Flexibilitatea
Chiar și după contractarea unui credit ipotecar, este important să se rămână informat cu privire la evoluțiile pieței. Opțiunea de refinanțare poate deveni relevantă în cazul în care condițiile de piață se îmbunătățesc semnificativ sau dacă situația financiară personală se modifică. Refinanțarea implică contractarea unui nou credit pentru a-l achita pe cel existent, în condiții mai avantajoase (de exemplu, o dobândă mai mică sau o perioadă de rambursare diferită).
Analiza periodică a ofertei de credite ipotecare și consultarea cu specialiști financiari pot asigura că decizia inițială rămâne cea mai bună opțiune sau că există oportunități de optimizare.
Concluzie
Alegerea creditului ipotecar potrivit este o decizie strategică ce necesită o abordare metodică și informată. De la înțelegerea tipurilor de dobândă și a costurilor ascunse, până la evaluarea capacității de rambursare și a flexibilității pe termen lung, fiecare aspect contribuie la conturarea unei decizii financiare solide. O analiză atentă a tuturor variabilelor și o colaborare transparentă cu instituțiile bancare sunt esențiale pentru a naviga cu succes prin complexitatea pieței creditelor ipotecare și pentru a asigura o investiție durabilă și avantajoasă.
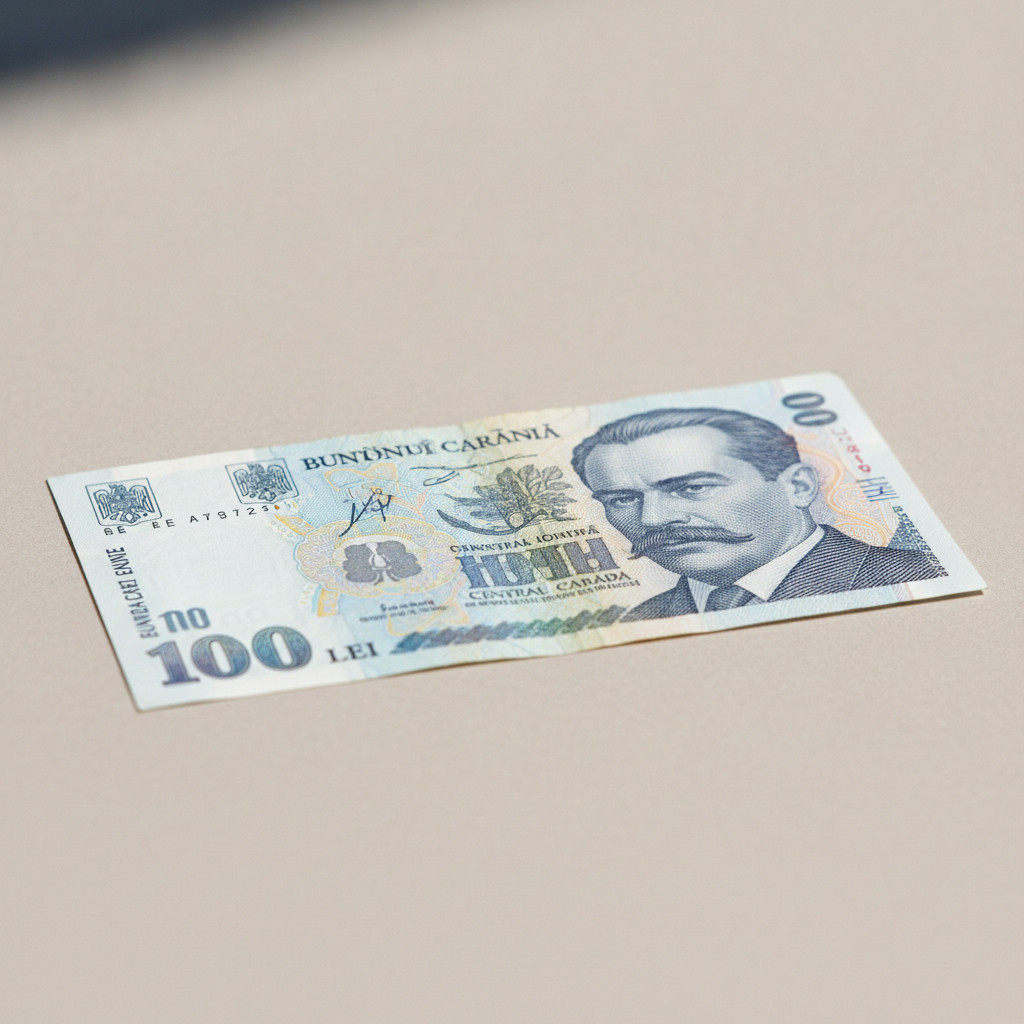
BNR lansează o bancnotă de 100 de lei cu Eugeniu Carada, costă 240 de lei
BNR lansează o bancnotă de 100 de lei cu Eugeniu Carada, fondatorul instituției