Ilustrație generată cu inteligență artificială
Proprietarii de locuințe din Regatul Unit se confruntă cu o presiune crescută asupra costurilor creditelor ipotecare, pe măsură ce ratele swap, un indicator cheie pentru prețurile creditelor, au atins cel mai înalt nivel din ultimii trei ani. Această evoluție este rezultatul direct al unei vânzări masive de obligațiuni la nivel global, alimentată de temerile privind o inflație persistentă și de așteptările privind majorări ale dobânzilor de către băncile centrale. Creșterea prețurilor petrolului a contribuit, de asemenea, la accentuarea acestor temeri inflaționiste, creând un mediu economic incert pentru debitorii ipotecari.
Impactul asupra pieței ipotecare
Creșterea ratelor swap are un impact direct și semnificativ asupra costului creditelor ipotecare noi și al refinanțărilor. Ratele swap reprezintă costul la care băncile se împrumută între ele pe termen scurt și mediu, iar o creștere a acestora se traduce, în mod inevitabil, prin rate mai mari pentru clienții finali. Această situație afectează în special proprietarii de locuințe cu credite ipotecare cu dobândă variabilă sau pe cei care se apropie de sfârșitul perioadei de dobândă fixă și trebuie să își refinanțeze împrumuturile. Pentru aceștia, costurile lunare ale locuinței ar putea crește substanțial, punând presiune pe bugetele gospodăriilor.
De asemenea, piața imobiliară ar putea resimți efectele acestei evoluții. O creștere a costurilor de finanțare poate reduce cererea pentru achiziția de locuințe, în special pentru cumpărătorii aflați la prima achiziție, care sunt mai sensibili la fluctuațiile ratelor dobânzilor. Acest lucru ar putea duce la o temperare a creșterii prețurilor imobiliare sau chiar la o corecție în anumite segmente de piață, în funcție de amploarea și persistența majorărilor de rate.
Contextul economic global
Turbulențele actuale de pe piețele globale de obligațiuni sunt un factor determinant în această situație. Vânzarea masivă de obligațiuni, care a dus la creșterea randamentelor, este o reacție la așteptările privind o inflație mai ridicată și la anticiparea unor politici monetare mai stricte din partea băncilor centrale. Banca Angliei, similar altor bănci centrale majore, se confruntă cu dilema de a gestiona inflația fără a sufoca creșterea economică. Orice decizie de majorare a ratei dobânzii de referință ar amplifica presiunea asupra costurilor de împrumut, inclusiv pentru creditele ipotecare.
Creșterea prețurilor petrolului, un alt factor menționat, contribuie la presiunile inflaționiste. Costurile mai mari ale energiei se reflectă în prețurile bunurilor și serviciilor, alimentând spirala inflaționistă și consolidând argumentele pentru o înăsprire a politicii monetare. Această interacțiune complexă între prețurile materiilor prime, inflație și politica monetară creează un mediu volatil pentru piețele financiare și, implicit, pentru debitorii ipotecari.
Perspective și decizii așteptate
Pe termen scurt, se anticipează că presiunile asupra ratelor ipotecare vor persista, având în vedere incertitudinea continuă de pe piețele globale și perspectivele inflaționiste. Deciziile viitoare ale Băncii Angliei privind rata dobânzii de referință vor fi cruciale. O majorare a acesteia ar semnala o determinare de a controla inflația, dar ar adăuga o povară suplimentară pentru debitorii ipotecari. Pe de altă parte, o abordare mai precaută ar putea menține inflația la niveluri ridicate pentru o perioadă mai lungă.
Pentru debitorii ipotecari, este esențial să monitorizeze evoluțiile pieței și să evalueze opțiunile de refinanțare sau de fixare a ratelor, dacă este cazul. Consultanța financiară specializată poate oferi o perspectivă clară asupra riscurilor și oportunităților în acest mediu dinamic. Pe termen mediu, stabilizarea piețelor globale de obligațiuni și o temperare a inflației ar putea aduce o relaxare a presiunilor, dar momentul și amploarea acestor schimbări rămân incerte.
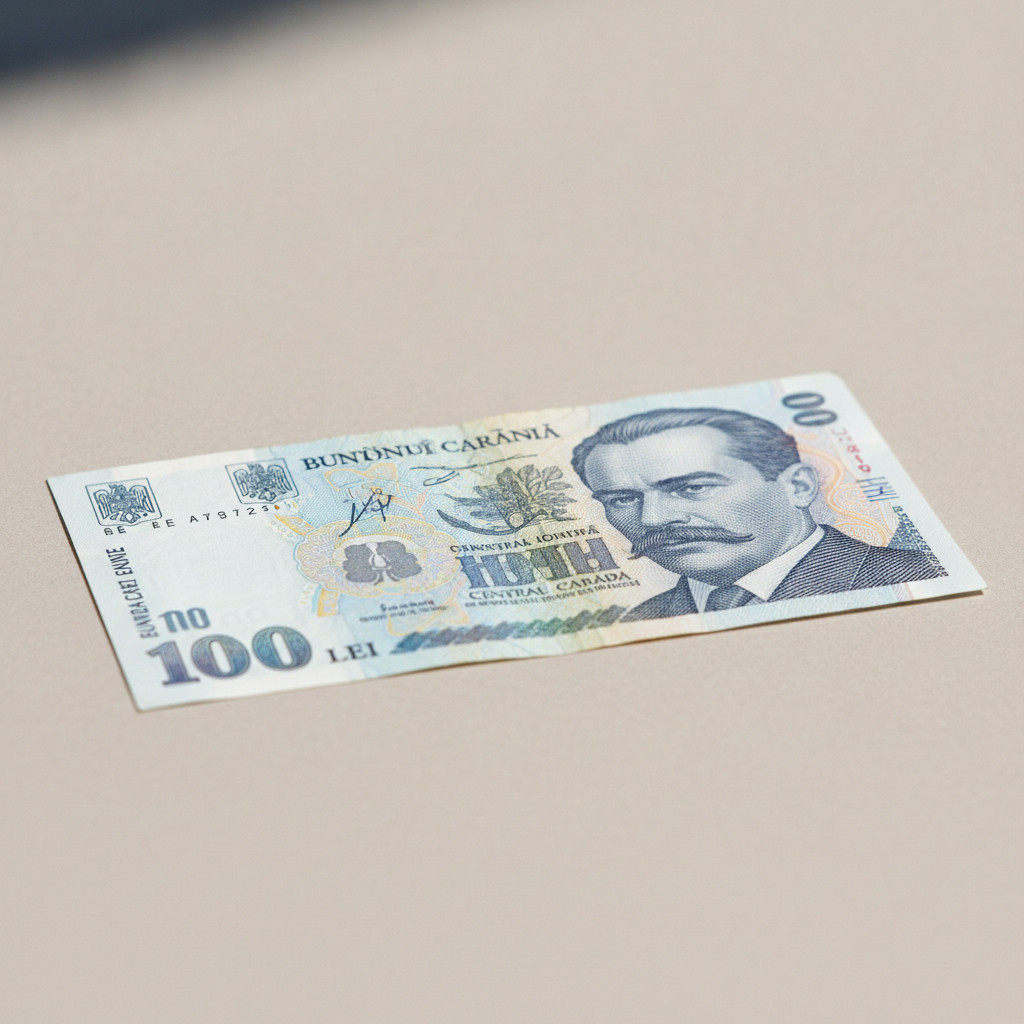
BNR lansează o bancnotă de 100 de lei cu Eugeniu Carada, costă 240 de lei
BNR lansează o bancnotă de 100 de lei cu Eugeniu Carada, fondatorul instituției