Ilustrație generată cu inteligență artificială
Contextul economisirii în mediul bancar
În peisajul financiar actual, decizia de a economisi și de a investi capitalul disponibil este fundamentală pentru orice profesionist. Băncile oferă o gamă variată de instrumente, fiecare cu particularitățile sale în ceea ce privește randamentul, lichiditatea și riscul. O înțelegere aprofundată a acestor opțiuni este esențială pentru a alinia strategia de economisire cu obiectivele financiare individuale sau de business.
Depozitele bancare la termen
Depozitele bancare la termen reprezintă una dintre cele mai tradiționale și sigure forme de economisire. Acestea implică blocarea unei sume de bani pentru o perioadă predefinită, în schimbul unei dobânzi fixe. Caracteristicile principale includ:
- Randament: Dobânda este stabilită la momentul constituirii depozitului și rămâne neschimbată pe toată durata acestuia. Nivelul dobânzii variază în funcție de politica băncii, de durata depozitului și de condițiile pieței monetare.
- Lichiditate: Lichiditatea este redusă. Retragerea sumelor înainte de scadență poate atrage penalități, cum ar fi pierderea totală sau parțială a dobânzii acumulate.
- Risc: Riscul este considerat foarte scăzut. Depozitele sunt garantate prin Fondul de Garantare a Depozitelor Bancare, în limita unui plafon stabilit prin legislație. Această garanție oferă o siguranță sporită pentru sumele economisite.
- Flexibilitate: Flexibilitatea este limitată. Odată constituit, termenii depozitului nu pot fi modificați fără consecințe.
Depozitele sunt potrivite pentru cei care caută siguranță maximă și un randament previzibil, chiar dacă acesta poate fi modest, și care nu anticipează nevoia de a accesa fondurile pe termen scurt.
Conturile de economii
Conturile de economii oferă o alternativă mai flexibilă la depozitele la termen, combinând elemente de economisire cu o lichiditate mai bună. Acestea permit depuneri și retrageri de bani, de obicei fără penalități, dar cu anumite limitări sau condiții.
- Randament: Dobânda este, în general, variabilă și mai mică decât cea oferită de depozitele la termen. Aceasta poate fi influențată de evoluția ratelor de referință ale pieței și de politica băncii.
- Lichiditate: Lichiditatea este ridicată. Sumele pot fi accesate oricând, deși unele bănci pot impune un număr maxim de retrageri gratuite pe lună sau un sold minim.
- Risc: Similar depozitelor, conturile de economii sunt acoperite de Fondul de Garantare a Depozitelor Bancare, oferind un nivel ridicat de siguranță.
- Flexibilitate: Flexibilitatea este superioară depozitelor la termen, permițând gestionarea activă a economiilor.
Conturile de economii sunt ideale pentru constituirea unui fond de urgență sau pentru economii pe termen scurt și mediu, unde accesul rapid la bani este o prioritate.
Fondurile de investiții gestionate de bănci
Fondurile de investiții, adesea oferite și gestionate prin intermediul diviziilor de asset management ale băncilor, reprezintă o opțiune pentru cei care sunt dispuși să își asume un risc mai mare în schimbul unui potențial de randament superior. Acestea colectează bani de la mai mulți investitori și îi plasează într-un portofoliu diversificat de active (acțiuni, obligațiuni, instrumente monetare etc.), gestionat de profesioniști.
- Randament: Randamentul este variabil și nu este garantat. Depinde de performanța activelor din portofoliu și de condițiile pieței. Potențialul de câștig este, în general, mai mare decât la depozite sau conturi de economii, dar la fel este și riscul de pierdere.
- Lichiditate: Lichiditatea variază în funcție de tipul fondului. Majoritatea fondurilor deschise permit răscumpărarea unităților de fond în câteva zile lucrătoare, dar pot exista și fonduri cu o lichiditate mai redusă.
- Risc: Riscul este semnificativ mai mare decât la depozite sau conturi de economii. Valoarea investiției poate fluctua, iar capitalul investit nu este garantat. Riscul este diversificat prin portofoliul de active, dar nu este eliminat.
- Flexibilitate: Oferă o flexibilitate ridicată în alegerea tipului de fond (monetar, de obligațiuni, de acțiuni, mixt) în funcție de profilul de risc și orizontul de investiție al investitorului.
Fondurile de investiții sunt potrivite pentru investitorii cu un orizont de timp mai lung și o toleranță la risc mai ridicată, care urmăresc creșterea capitalului pe termen mediu și lung.
Considerații finale pentru decizia de economisire
Alegerea instrumentului de economisire bancar potrivit depinde de o serie de factori cheie:
- Orizontul de timp: Pentru economii pe termen scurt, conturile de economii pot fi mai adecvate. Pentru termen mediu și lung, depozitele sau fondurile de investiții pot oferi avantaje.
- Toleranța la risc: Investitorii aversi la risc vor prefera depozitele și conturile de economii, în timp ce cei dispuși să își asume un risc mai mare pentru un randament potențial superior se vor orienta către fonduri.
- Nevoia de lichiditate: Dacă accesul rapid la fonduri este esențial, conturile de economii sunt opțiunea preferată.
- Obiectivele financiare: Fie că este vorba de constituirea unui fond de urgență, economisirea pentru o achiziție majoră sau creșterea capitalului pe termen lung, fiecare obiectiv necesită o abordare diferită.
Este recomandat ca profesioniștii să consulte documentele oficiale ale fiecărui produs bancar și să evalueze cu atenție Termenii și Condițiile, prospectele de emisiune și fișele de informații esențiale pentru investitori (KIID) înainte de a lua o decizie. Diversificarea economiilor între diferite instrumente poate fi, de asemenea, o strategie prudentă pentru a echilibra riscul și randamentul.
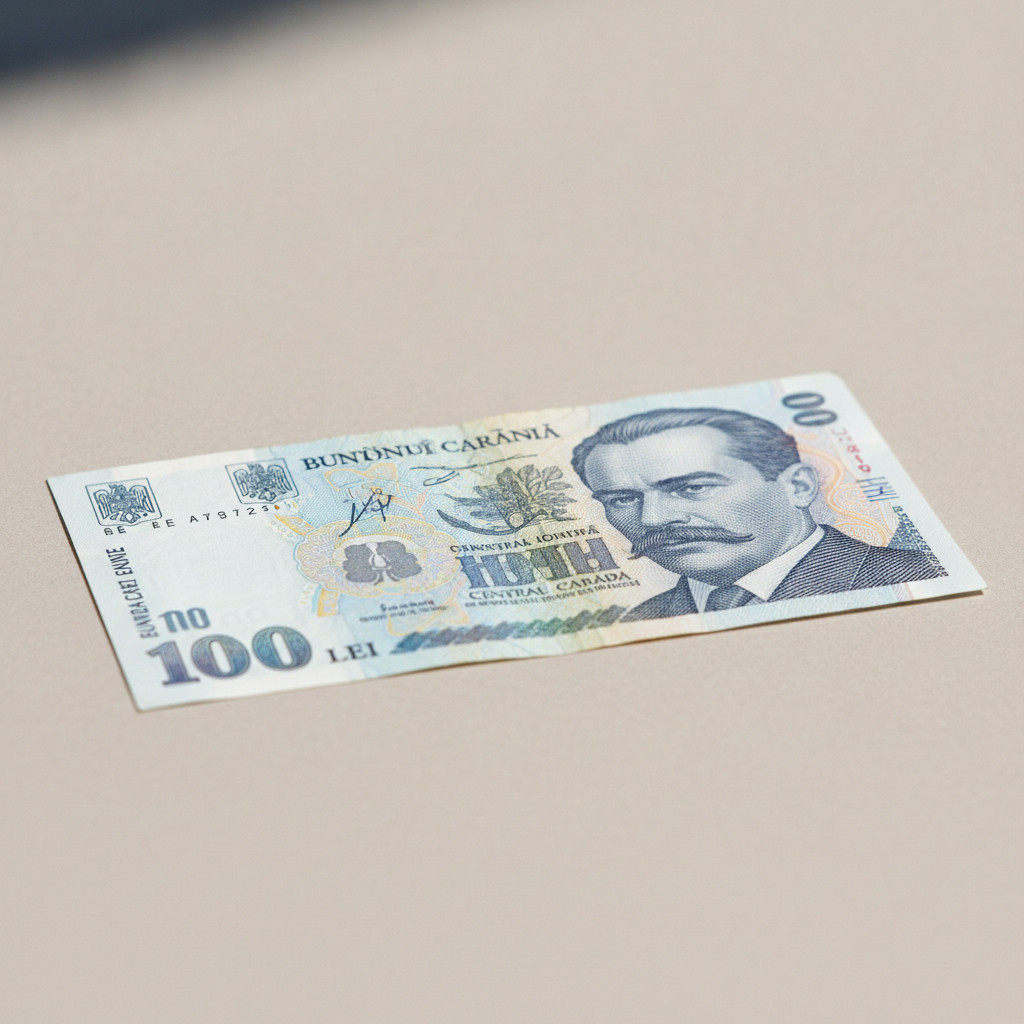
BNR lansează o bancnotă de 100 de lei cu Eugeniu Carada, costă 240 de lei
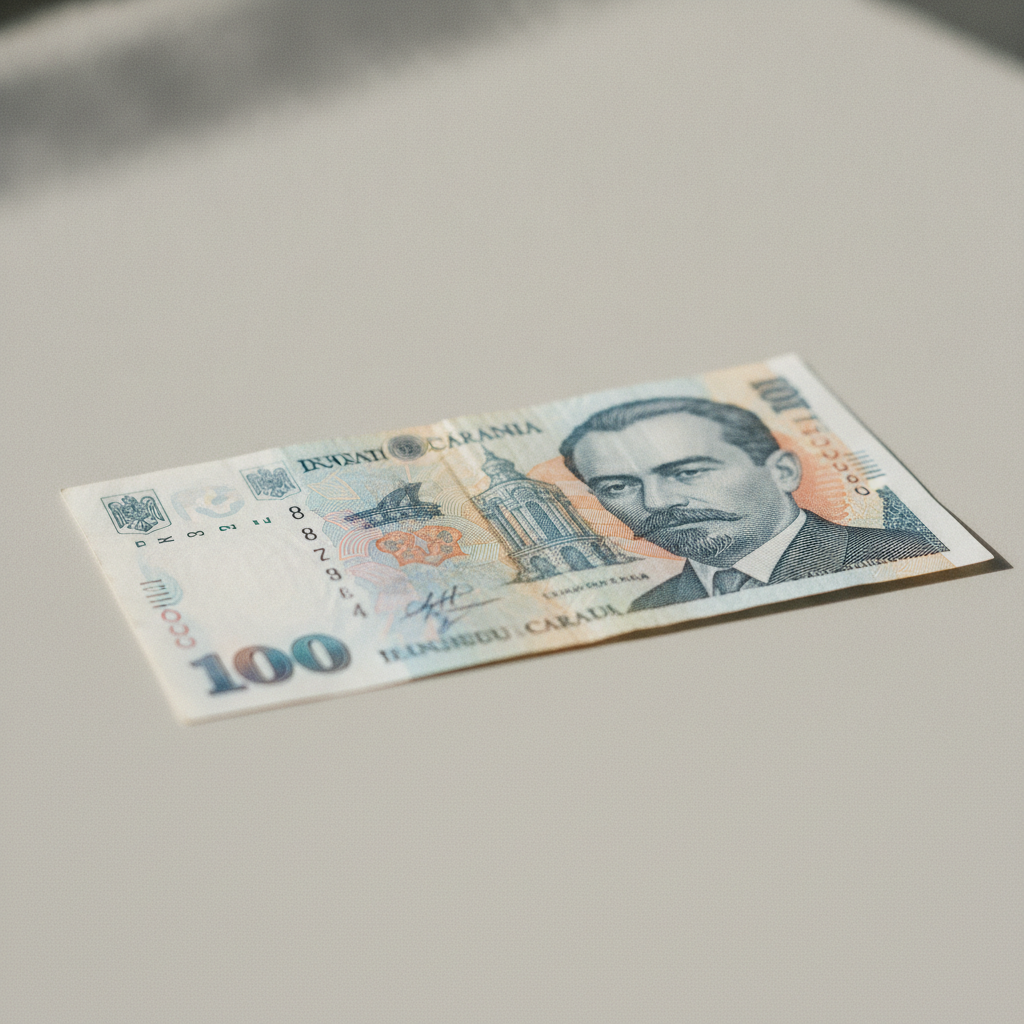
BNR lansează o bancnotă de 100 de lei cu Eugeniu Carada, fondatorul instituției