Ilustrație generată cu inteligență artificială
Ratele dobânzilor bancare în zona euro au înregistrat o creștere în luna iunie 2026, conform datelor publicate de Banca Centrală Europeană (BCE). Această evoluție a afectat atât creditele noi acordate gospodăriilor pentru achiziția de locuințe, cât și împrumuturile contractate de companii. Majorarea continuă a costurilor de finanțare reflectă politica monetară a BCE, orientată spre controlul inflației.
Evoluția ratelor dobânzilor pentru creditele noi
În iunie 2026, rata dobânzii la creditele noi pentru achiziția de locuințe acordate gospodăriilor a atins 4,05%, în creștere față de 3,98% în mai 2026 și 3,85% în aprilie 2026, conform statisticilor BCE [4, 6, 2]. Această tendință ascendentă este vizibilă și în cazul împrumuturilor pentru consum, unde rata dobânzii a crescut la 7,02% în iunie 2026, de la 6,95% în luna precedentă [4, 6]. Pentru depozitele la termen ale gospodăriilor, rata dobânzii a fost de 3,01% în iunie 2026, o ușoară creștere față de 2,98% în mai 2026 [4, 6].
Pe segmentul companiilor, rata dobânzii la creditele noi de până la 1 milion de euro a crescut la 5,15% în iunie 2026, comparativ cu 5,08% în mai 2026 și 4,95% în aprilie 2026 [4, 6, 2]. Pentru împrumuturile de peste 1 milion de euro, rata dobânzii a atins 4,75% în iunie 2026, față de 4,68% în mai 2026 [4, 6]. Aceste majorări indică o înăsprire a condițiilor de creditare pentru sectorul privat, cu implicații directe asupra deciziilor de investiții și extindere ale firmelor din zona euro.
Implicații pentru economia zonei euro
Creșterea ratelor dobânzilor are un impact direct asupra costurilor de finanțare pentru gospodării și companii. Pentru persoanele fizice, un credit ipotecar mai scump înseamnă rate lunare mai mari și o putere de cumpărare redusă, ceea ce poate tempera cererea pe piața imobiliară. Pentru companii, costurile mai ridicate ale împrumuturilor pot descuraja investițiile și pot încetini creșterea economică. Această evoluție este o consecință directă a strategiei BCE de a combate inflația, care a rămas la niveluri ridicate în ultimii ani.
Datele privind agregatele monetare, publicate de BCE, arată că rata anuală de creștere a agregatului monetar larg M3 a fost de 0,6% în iunie 2026, în scădere față de 0,8% în mai 2026 [5, 7]. Agregatul monetar îngust M1, care include numerarul în circulație și depozitele overnight, a înregistrat o scădere anuală de 7,8% în iunie 2026, după o scădere de 7,7% în mai 2026 [5, 7]. Aceste cifre sugerează o încetinire a dinamicii monetare, ceea ce poate contribui la reducerea presiunilor inflaționiste pe termen mediu.
Contextul politicilor monetare anterioare
Evoluția ratelor dobânzilor din iunie 2026 se înscrie într-un context mai larg de înăsprire a politicii monetare de către Banca Centrală Europeană. Începând cu 2022, BCE a inițiat o serie de majorări ale ratelor de referință, ca răspuns la inflația persistentă, alimentată inițial de șocurile energetice și de problemele din lanțurile de aprovizionare. Obiectivul principal al BCE este de a readuce inflația la ținta de 2% pe termen mediu. Această abordare a fost adoptată și de alte bănci centrale majore la nivel global, în efortul de a stabiliza prețurile.
În aprilie 2026, rata dobânzii la creditele noi pentru locuințe era de 3,85%, iar pentru creditele de până la 1 milion de euro acordate companiilor, rata era de 4,95% [2]. Comparativ cu aceste valori, creșterile din mai și iunie 2026 indică o continuare a trendului ascendent, consolidând mesajul BCE privind necesitatea unor condiții de finanțare mai stricte. Această strategie a generat discuții în rândul analiștilor economici cu privire la echilibrul dintre controlul inflației și riscul de a încetini excesiv creșterea economică în zona euro.
Perspective și decizii viitoare
Pe măsură ce BCE monitorizează datele economice, inclusiv inflația și creșterea economică, deciziile viitoare privind ratele dobânzilor vor depinde de evoluția acestor indicatori. Analiștii anticipează că BCE va continua să adopte o abordare prudentă, ajustând politica monetară în funcție de necesități. Orice modificare a ratelor de referință va avea un impact direct asupra costurilor de finanțare pentru gospodării și companii, influențând astfel dinamica economică a zonei euro.
Următoarele rapoarte statistice ale BCE, inclusiv cele referitoare la evoluțiile monetare și ratele dobânzilor bancare, vor oferi claritate suplimentară asupra direcției politicii monetare. Aceste informații sunt esențiale pentru investitori, bancheri și antreprenori, care își ajustează strategiile financiare în funcție de costul capitalului. Săptămâna europeană 10-14 august 2026, menționată în contextul politic și social, nu oferă detalii specifice legate de deciziile de politică monetară ale BCE [1, 8], însă contextul general european rămâne relevant pentru evaluarea riscurilor și oportunităților economice.
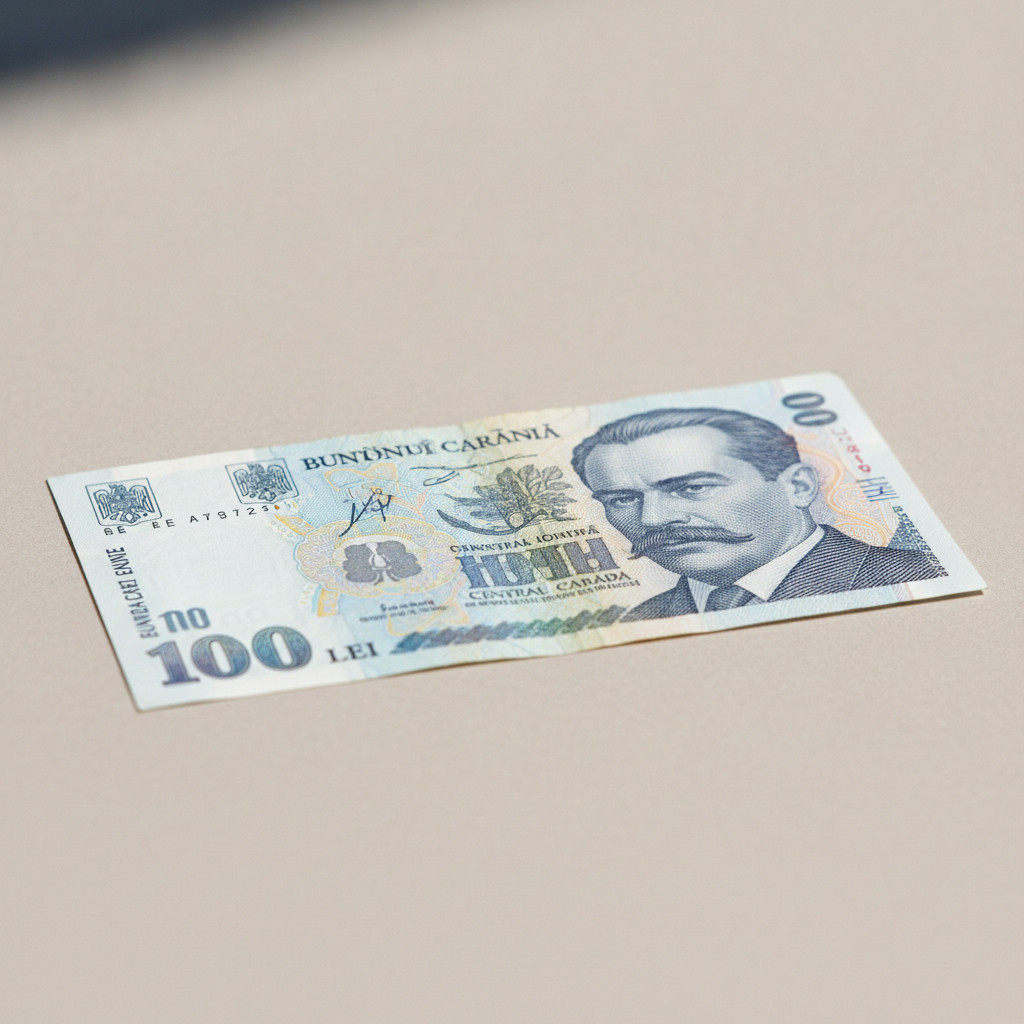
BNR lansează o bancnotă de 100 de lei cu Eugeniu Carada, costă 240 de lei
BNR lansează o bancnotă de 100 de lei cu Eugeniu Carada, fondatorul instituției